Az Otthon Start kivezetése kevéssé valószínű, de a szigorítás is elég lehet ahhoz, hogy lehűtse a lakáspiacot.
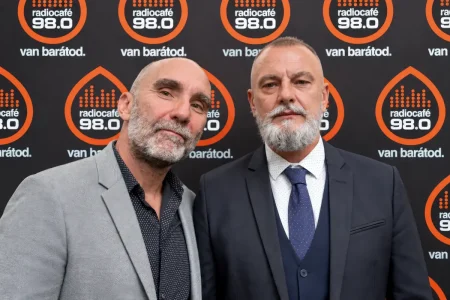
Az állami támogatások ritkán maradnak következmények nélkül a lakáspiacon: miközben segíthetnek a hitelhez jutásban, az árakat is feljebb tolhatják. Erről beszélt Sándorfi Balázs, a Bankmonitor alapító ügyvezetője a radiocafé Millásreggeli című műsorában, ahol azt járták körül, mi történne, ha az Otthon Start feltételeihez hozzányúlnának.
Nem a kivezetés a fő kérdés
A beszélgetés egyik fontos kiindulópontja az volt, hogy az Otthon Start teljes megszüntetése nem tűnik reális forgatókönyvnek. Sándorfi Balázs szerint inkább az valószínű, hogy a program feltételeit vizsgálják felül. Ennek hátterében az állhat, hogy a kamattámogatás komoly terhet jelent a költségvetésnek, és érdemben befolyásolhatja az államháztartási hiányt.
Ez azért lényeges, mert a támogatott hitel nemcsak a vevők lehetőségeit növeli, hanem magát a piacot is alakítja. Ha több pénz jelenik meg a rendszerben, az könnyen beépülhet az árakba is.
Drágulás, túlárazottság, több hitel
A műsorban elhangzott számok szerint az Otthon Start bevezetése további 10–12 százalékos áremelkedést hozhatott a lakáspiacon. Közben a Magyar Nemzeti Bank 20 százalék feletti túlárazottságot számszerűsít az ingatlanpiacon.
A másik látványos változás a hitelek súlyának növekedése. Sándorfi Balázs szerint az Otthon Start előtt 100 millió forintnyi kifizetett vételárból átlagosan 22 millió forint volt hitel, a program után viszont ez az összeg 46 millióra nőtt. Fontos, hogy ez nem hivatalos statisztika, hanem a Bankmonitor indirekt számítása, amelybe a teljesen önerős vásárlások is beletartoznak.
Ez azt jelenti, hogy a piac sokkal jobban támaszkodik hitelre, mint korábban. A hitelt használó tranzakciók aránya már 63 százalék, míg 37 százalék zajlik tisztán önerőből. Ráadásul a drágább vásárlásoknál gyakoribb a hitel, ami arra utal, hogy a program inkább az erősebb jövedelmi helyzetű vevőket segíti.
Mit hozhat a jövő?
A műsoraban természetesen szóba került az is, milyen irányú változások jöhetnek. Konkrét döntésről nem volt szó, de a bankpiacon több lehetséges forgatókönyv kering: nem elképzelhetetlen, hogy a programot kizárják a befektetési célú vásárlásokból, szűkítik az életkori vagy tulajdonszerzési feltételeket, esetleg jövedelmi vagy vagyoni szempontokhoz kötik.
Felmerült az is, hogy esetleg csak új építésű ingatlanokra maradna elérhető a támogatás. Sándorfi Balázs ezt óvatosan kezelte: szerinte ettől önmagában nem ugrana meg érdemben a kínálat.
Ha mégis jön a szigorítás, annak lehet egy rövid távú, furcsa mellékhatása: a bejelentés után átmeneti keresletélénkülés, egyfajta kapuzárási pánik alakulhat ki. Sokan még azelőtt lépnének, hogy bezárulna az ajtó. Ezt azonban a szakértő szerint néhány hónapos korrekció követheti, alacsonyabb tranzakciószámmal, nagyobb alkulehetőséggel, valamint nominálisan stagnáló vagy enyhén csökkenő árakkal.
Nem csupán az Otthon Starton múlik
A következő egy-két év alakulása nemcsak az Otthon Starttól függ. A beszélgetésben szóba került a Wekerle Program is, amely a kínálati oldalt érintheti, valamint egy lehetséges energiahatékonysági felújítási irány, ami a rossz állapotú használt lakásállományra reagálhatna. Emellett a kamatszint is kulcskérdés marad: ha a piaci kamatok nem csökkennek érdemben, az önmagában is fékezheti a hitelpiacot.
Ki kicsoda, mi micsoda?
- Otthon Start: államilag támogatott lakáshitelprogram.
- Sándorfi Balázs: a Bankmonitor alapító ügyvezetője.
- Magyar Nemzeti Bank: Magyarország jegybankja.
- Túlárazottság: azt jelzi, hogy a piaci árak mennyire szakadhattak el a gazdasági alapoktól vagy a fenntartható szintektől.
- Wekerle Program: készülő program, amely a lakáspiac kínálati oldalát érintheti.