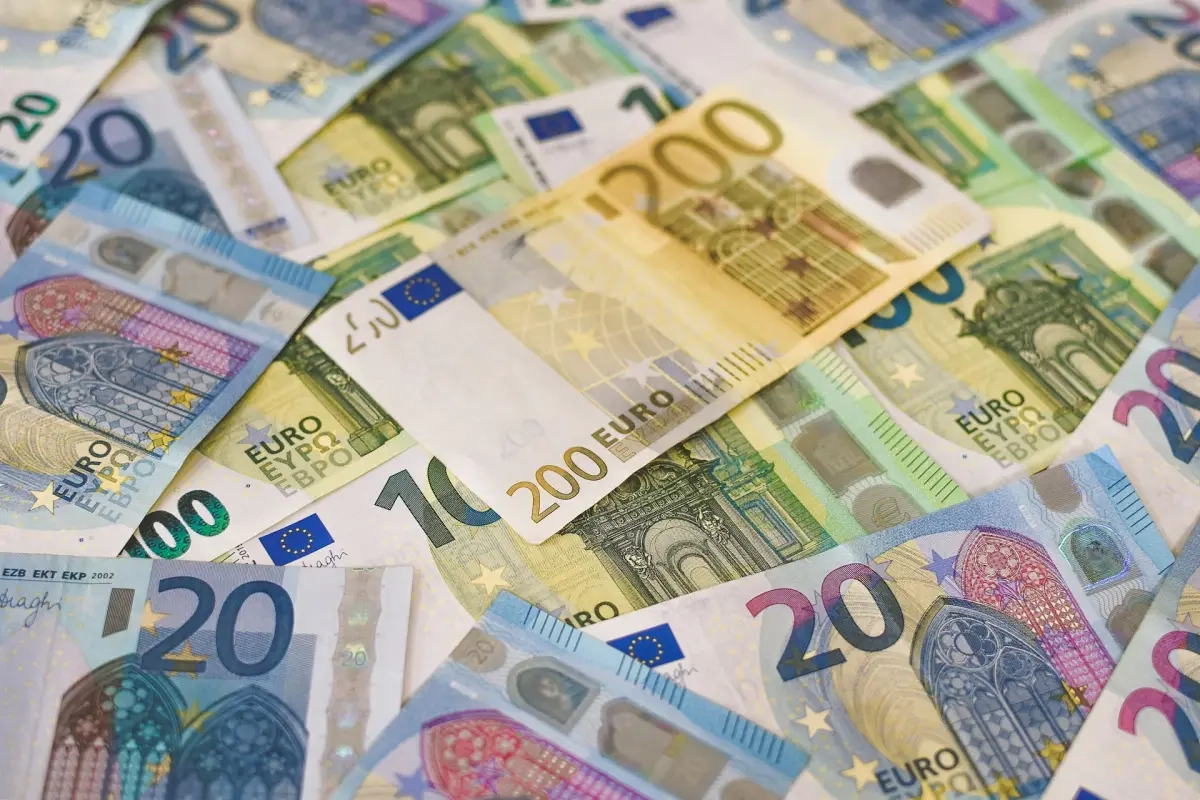
Bulgária euróbevezetése nem egy hirtelen váltás volt, hanem csaknem két évtizedes folyamat, sok előkészítéssel és kevésbé látványos lépéssel.
A radiocafé Millásreggeli című műsorában Schöck Gyula Csanád, az OTP Alapkezelő junior portfóliómenedzsere arról beszélt: Bulgária példája azért tanulságos, mert megmutatja, hogy az euró bevezetése nem pusztán politikai döntés vagy technikai csere, hanem hosszú gazdasági és intézményi alkalmazkodás eredménye.
Nem egyik napról a másikra
Bulgária 2007-ben csatlakozott az Európai Unióhoz, az eurót pedig csak 2026-ban vezette be. A történet azonban ennél korábban kezdődött: a bolgár leva már 1997 óta rögzített árfolyamon működött, előbb a német márkához, majd az euróhoz kötve. Ez azt jelenti, hogy az ország lényegében évtizedek óta együtt élt az euró logikájával, még akkor is, ha hivatalosan más pénznemet használt.
Schöck szerint ez fontos különbség. Nem arról volt szó, hogy egy ország egyik nap még teljesen önálló árfolyampolitikát folytat, másnap pedig euróra vált. Bulgáriában az árfolyam-stabilitás régóta adott volt, így a tényleges bevezetés inkább egy hosszú folyamat utolsó állomásának bizonyult.
Mi akasztotta meg a csatlakozást
A klasszikus maastrichti feltételek közül Bulgáriának nem az államadósság vagy a költségvetési hiány okozta a legnagyobb gondot. Ezek többnyire kezelhető szinten maradtak. A valódi nehézséget inkább a magas infláció jelentette, valamint az, hogy az ország csak később tudott belépni az ERM II árfolyam-mechanizmusba.
A szakértő arra is emlékeztetett, hogy a 2008-as pénzügyi válság és az eurózóna válsága után az európai intézmények már nem elégedtek meg annyival, hogy valaki néhány számot teljesít. Stabil bankszektor és erős intézményi háttér is kellett ahhoz, hogy az eurózóna egésze biztonságosabb maradjon.
Fél év intenzív előkészítés
Amikor megszületett a döntés, még akkor sem csak a készpénzcseréről volt szó. A háttérben komoly infrastruktúra-építés zajlott: a bankrendszert és az elszámolási rendszereket is hozzá kellett igazítani az euróövezet működéséhez. Ide tartozik például a TARGET Services, vagyis az a rendszer, amelyen keresztül a nagyobb eurós fizetések és pénzügyi elszámolások futnak.
A boltokban megjelent a kettős árfeltüntetés, így a vásárlók levában és euróban is láthatták az árakat. Ez segített az eligazodásban, de nem tüntette el teljesen a félelmeket. A műsorban elhangzott, hogy akadtak trükközési kísérletek, ezért a hatóságok figyelték, történik-e visszaélés az átállás során.
Mit érzett ebből a lakosság?
A tényleges átállás úgynevezett „Big Bang” forgatókönyv szerint zajlott, vagyis a gazdaság gyorsan váltott leváról euróra. Rövid ideig még mindkét pénznemmel lehetett fizetni, a bankszámlákon lévő összegek pedig automatikusan euróra konvertálódtak.
Érdekes mellékhatás volt, hogy sokan a készpénzüket még az átállás előtt bevitték a bankokba. Ettől a bankrendszerben pluszlikviditás jelent meg, ami Schöck szerint még olcsóbb hitelezést is támogathatott. Vagyis az euróbevezetés hatása nem merült ki annyiban, hogy más számok kerültek a címkékre.
Az infláció kérdése nem fekete-fehér
A legnagyobb lakossági félelem szinte minden országban ugyanaz: az euróval együtt jön-e az áremelkedés. Bulgáriában is ez volt a fő kérdés. Schöck Gyula Csanád szerint azonban nehéz mindent magára az euróra fogni. Az országban korábban is erős inflációs nyomást okozott a Covid-időszak, az orosz–ukrán háború, valamint több belső gazdaságélénkítő intézkedés is.
Ki kicsoda, mi micsoda?
- Schöck Gyula Csanád: az OTP Alapkezelő junior portfóliómenedzsere.
- ERM II: az euró bevezetése előtti árfolyam-mechanizmus, amelyben a csatlakozni készülő országok valutájának stabilitását figyelik az euróhoz képest.
- TARGET Services: az Európai Központi Bank rendszerének része, amely az euróalapú fizetések, értékpapír-elszámolások és más pénzügyi műveletek technikai hátterét biztosítja.
- Bolgár Nemzeti Bank: Bulgária jegybankja, amely a leva és később az euró átállásának pénzügyi és készpénzlogisztikai lebonyolításában is kulcsszerepet játszott.